CDB, LCI ou LCA: qual rende mais depois do imposto?
A LCI é isenta, o CDB paga imposto. Para comparar, converta tudo para a mesma base: rendimento líquido.
· atualizado em 11 de outubro de 2026 · 1 min de leitura
Neste artigo
Ofertas de renda fixa raramente vêm na mesma base. Um CDB promete 112% do CDI, uma LCA paga 93% do CDI, e a dúvida aparece: qual deixa mais dinheiro no bolso?
A conta da taxa equivalente
Para comparar um título isento com um tributado, descubra quanto o CDB precisaria pagar para empatar com a LCI ou LCA:
Taxa equivalente do CDB = taxa da LCI ÷ (1 − alíquota de IR)
Com uma LCA a 93% do CDI:
| Prazo | Alíquota | CDB precisa pagar |
|---|---|---|
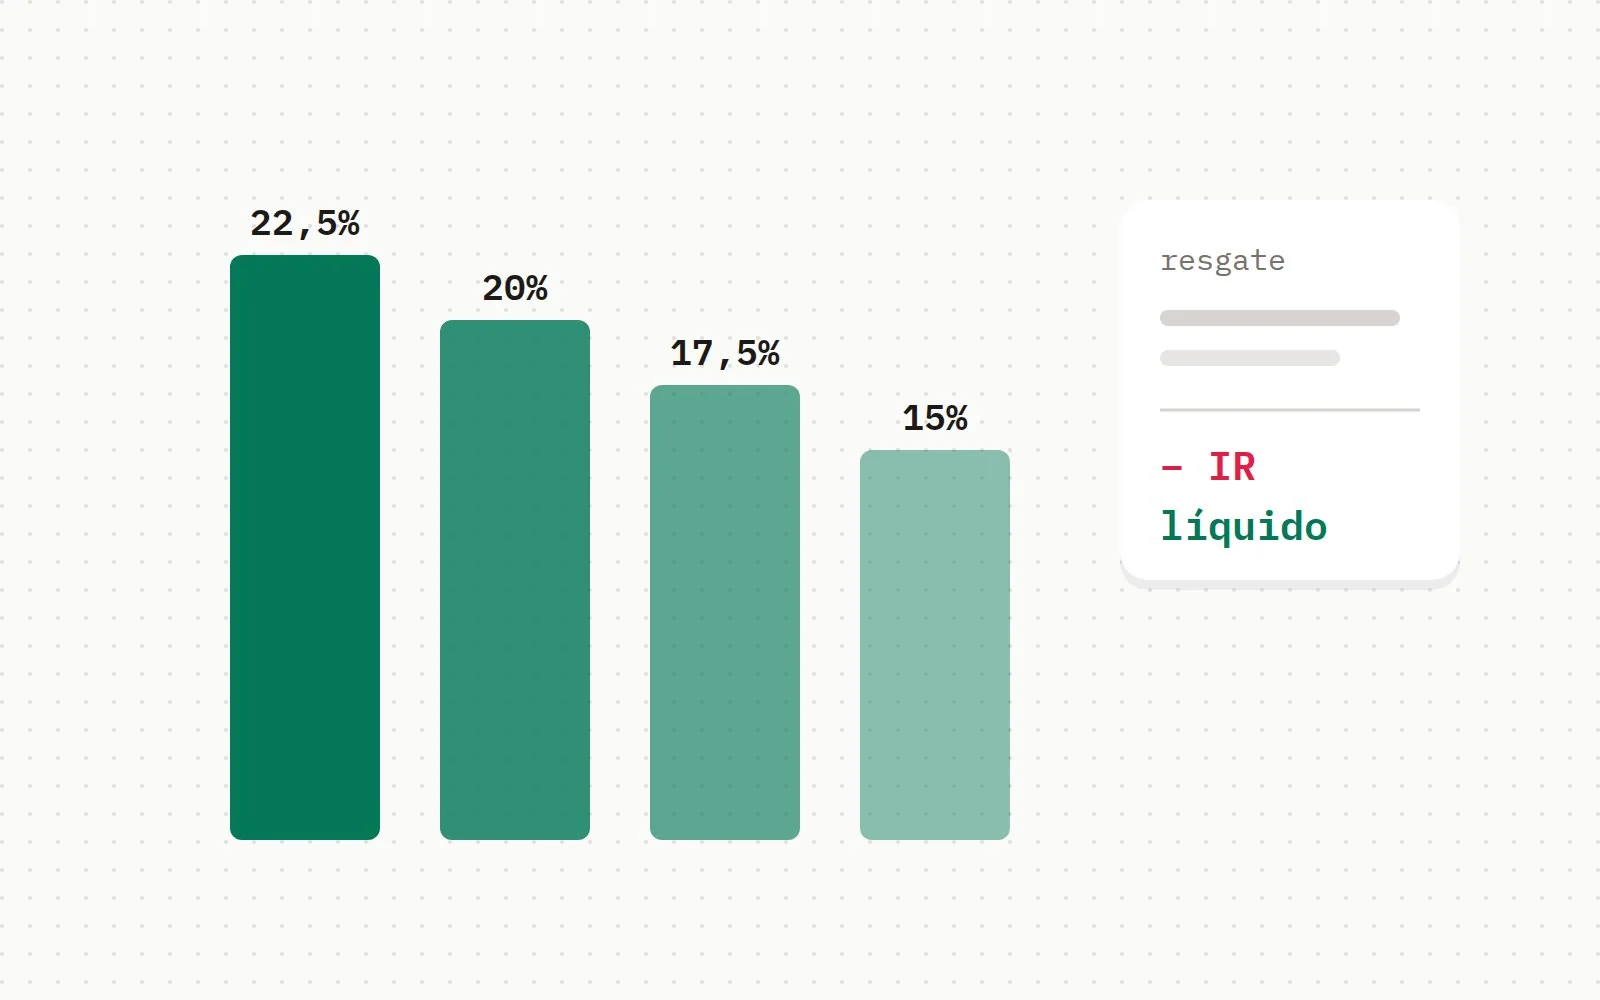
| Até 180 dias | 22,5% | 120% do CDI |
| 181 a 360 dias | 20% | 116,3% do CDI |
| 361 a 720 dias | 17,5% | 112,7% do CDI |
| Acima de 720 dias | 15% | 109,4% do CDI |
Ou seja, em dois anos ou mais, um CDB a 112% do CDI vence uma LCA a 93%. Em um ano, perde.
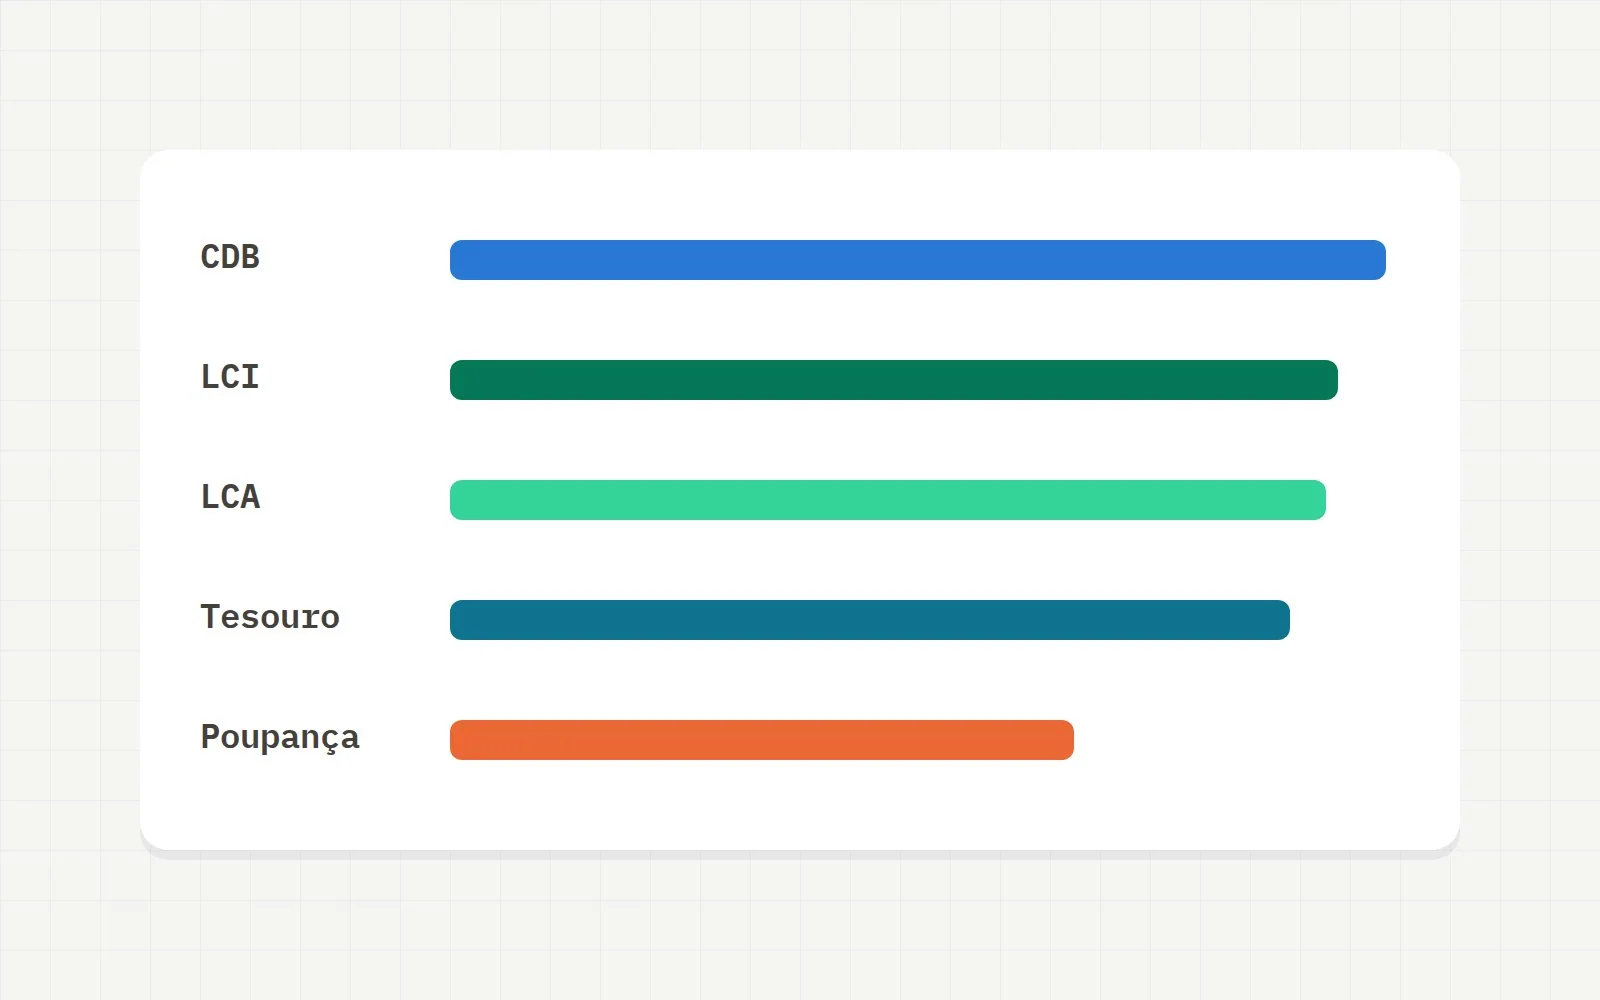
O comparador de renda fixa faz a conta com o CDI do dia e o prazo que você escolher, incluindo poupança e Tesouro.
Além da taxa
Carência e liquidez
LCI e LCA têm prazo mínimo de carência definido pelo Conselho Monetário Nacional, durante o qual não é possível resgatar. Muitos CDBs têm liquidez diária. Se o dinheiro pode ser necessário antes, a liquidez vale mais do que alguns pontos de taxa.
Garantia do FGC
CDB, LCI e LCA têm proteção do Fundo Garantidor de Créditos: até R$ 250 mil por CPF por instituição, com teto global de R$ 1 milhão a cada quatro anos. Acima disso, o risco é do banco emissor. Bancos menores pagam mais justamente porque o risco é maior.
Valor mínimo
LCIs e LCAs costumam exigir aplicações maiores. Compare ofertas com o valor que você realmente tem.
Resumo prático
- Converta a taxa isenta para a equivalente tributada, considerando o prazo.
- Confira carência e liquidez.
- Respeite o limite do FGC por banco.
- Desconfie de taxas muito acima das concorrentes.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários (2)
-
C
Comentário de exemplo
Nunca tinha entendido por que a LCA "perdia" para o CDB em prazos longos. A tabela da taxa equivalente resolveu.
-
H
Helena Prado Equipe
Esse é o detalhe que muita gente esquece: a alíquota do CDB cai com o tempo, a vantagem da isenção também.
-