Tesouro Selic, Prefixado ou IPCA+: qual título escolher
Os três títulos do Tesouro servem a objetivos diferentes. Escolher pelo rendimento do momento é o erro mais comum.
· atualizado em 11 de outubro de 2026 · 1 min de leitura
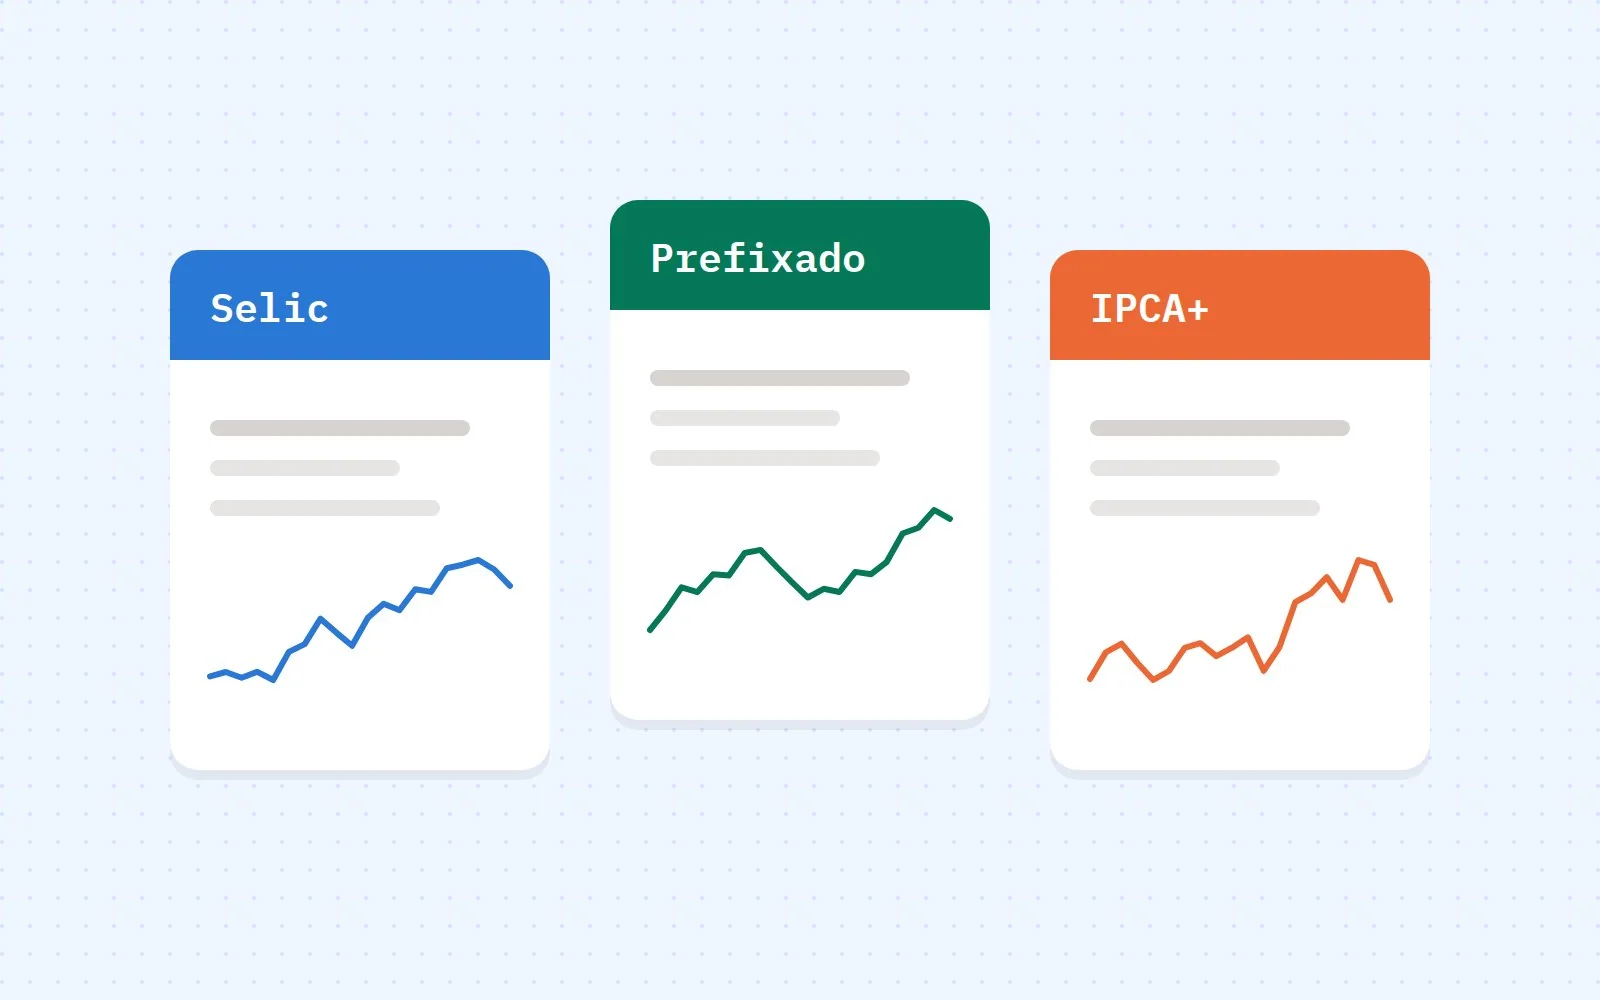
O Tesouro Direto permite emprestar dinheiro ao governo federal, o emissor mais seguro do país. São três famílias principais de títulos, e a escolha certa depende do prazo do seu objetivo, não do rendimento do mês.
Tesouro Selic
Rende a taxa Selic do período. É o título mais estável: o preço sobe um pouco todo dia útil e quase não oscila.
- Bom para: reserva de emergência e dinheiro que pode ser usado a qualquer momento.
- Liquidez: resgate em dias úteis, com crédito no mesmo dia ou no seguinte, conforme o horário.
Tesouro Prefixado
A taxa é combinada na compra, por exemplo 12% ao ano. Se você levar até o vencimento, recebe exatamente isso, aconteça o que acontecer com a Selic.
- Bom para: objetivos com data marcada, quando você acredita que os juros vão cair.
- Atenção: vender antes do vencimento pode dar prejuízo se os juros subirem depois da compra.
Tesouro IPCA+
Paga a inflação do período mais uma taxa fixa. Garante ganho real se levado até o vencimento.
- Bom para: aposentadoria e objetivos de longo prazo.
- Versões com juros semestrais: pagam cupons a cada seis meses, úteis para quem quer renda, mas cada cupom paga imposto.
Marcação a mercado
Prefixado e IPCA+ têm preço que varia todo dia conforme os juros futuros. Quando os juros sobem, o preço dos títulos já emitidos cai, e o contrário também vale. Isso não muda nada para quem leva o título até o vencimento, mas pesa para quem precisa vender antes.
Regra prática: alinhe o vencimento do título com a data em que você vai precisar do dinheiro.
Custos
- Taxa de custódia da B3: 0,20% ao ano sobre o saldo (no Tesouro Selic, isento até R$ 10 mil).
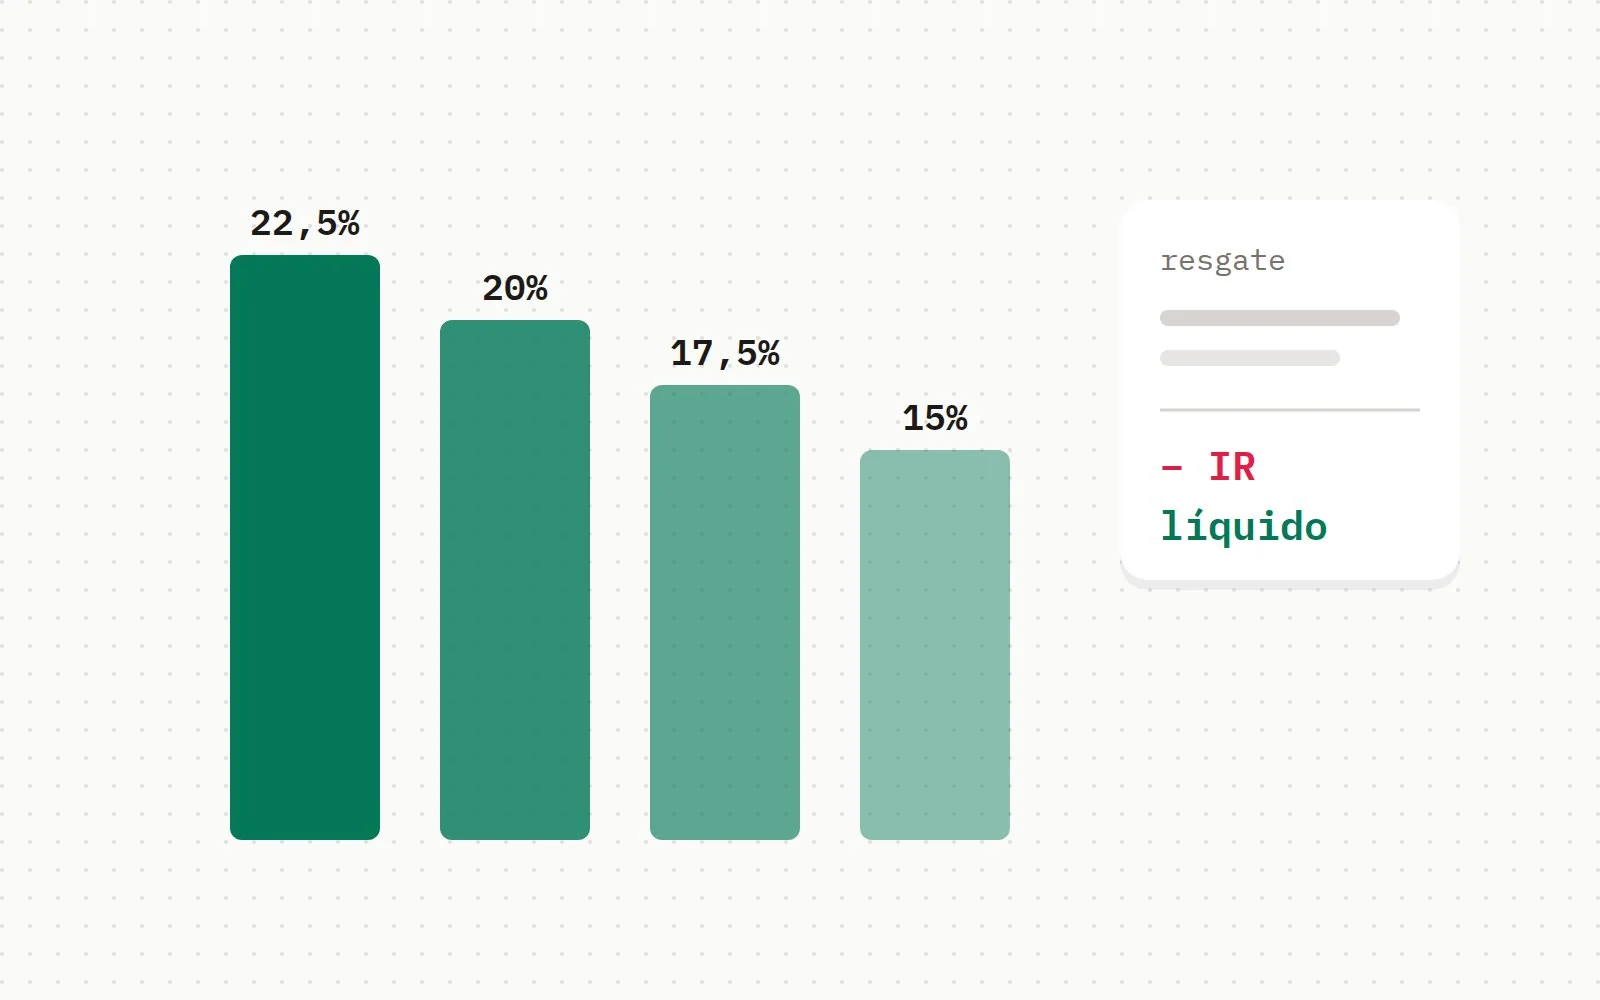
- Imposto de renda: tabela regressiva, de 22,5% a 15%, sobre o rendimento.
Simule quanto cada título renderia com as taxas de hoje no simulador de renda fixa.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários
Seja a primeira pessoa a comentar.