Dividend yield de FII: por que o maior nem sempre é o melhor
Um DY muito alto pode ser sinal de cota despencando ou de lucro extraordinário. Saiba ler o número.
· atualizado em 11 de outubro de 2026 · 1 min de leitura
Neste artigo
O dividend yield (DY) é o indicador mais olhado de um fundo imobiliário: a soma dos rendimentos dos últimos 12 meses dividida pelo preço atual da cota. Um fundo que pagou R$ 12 por cota em um ano e custa R$ 100 tem DY de 12%.
É um número útil, mas fácil de interpretar errado.
Três armadilhas
1. A cota caiu
Se a cota cai de R$ 100 para R$ 70 e os rendimentos dos últimos 12 meses ainda refletem o passado, o DY sobe de 12% para mais de 17%. O mercado pode estar antecipando um corte de rendimento que ainda não apareceu.
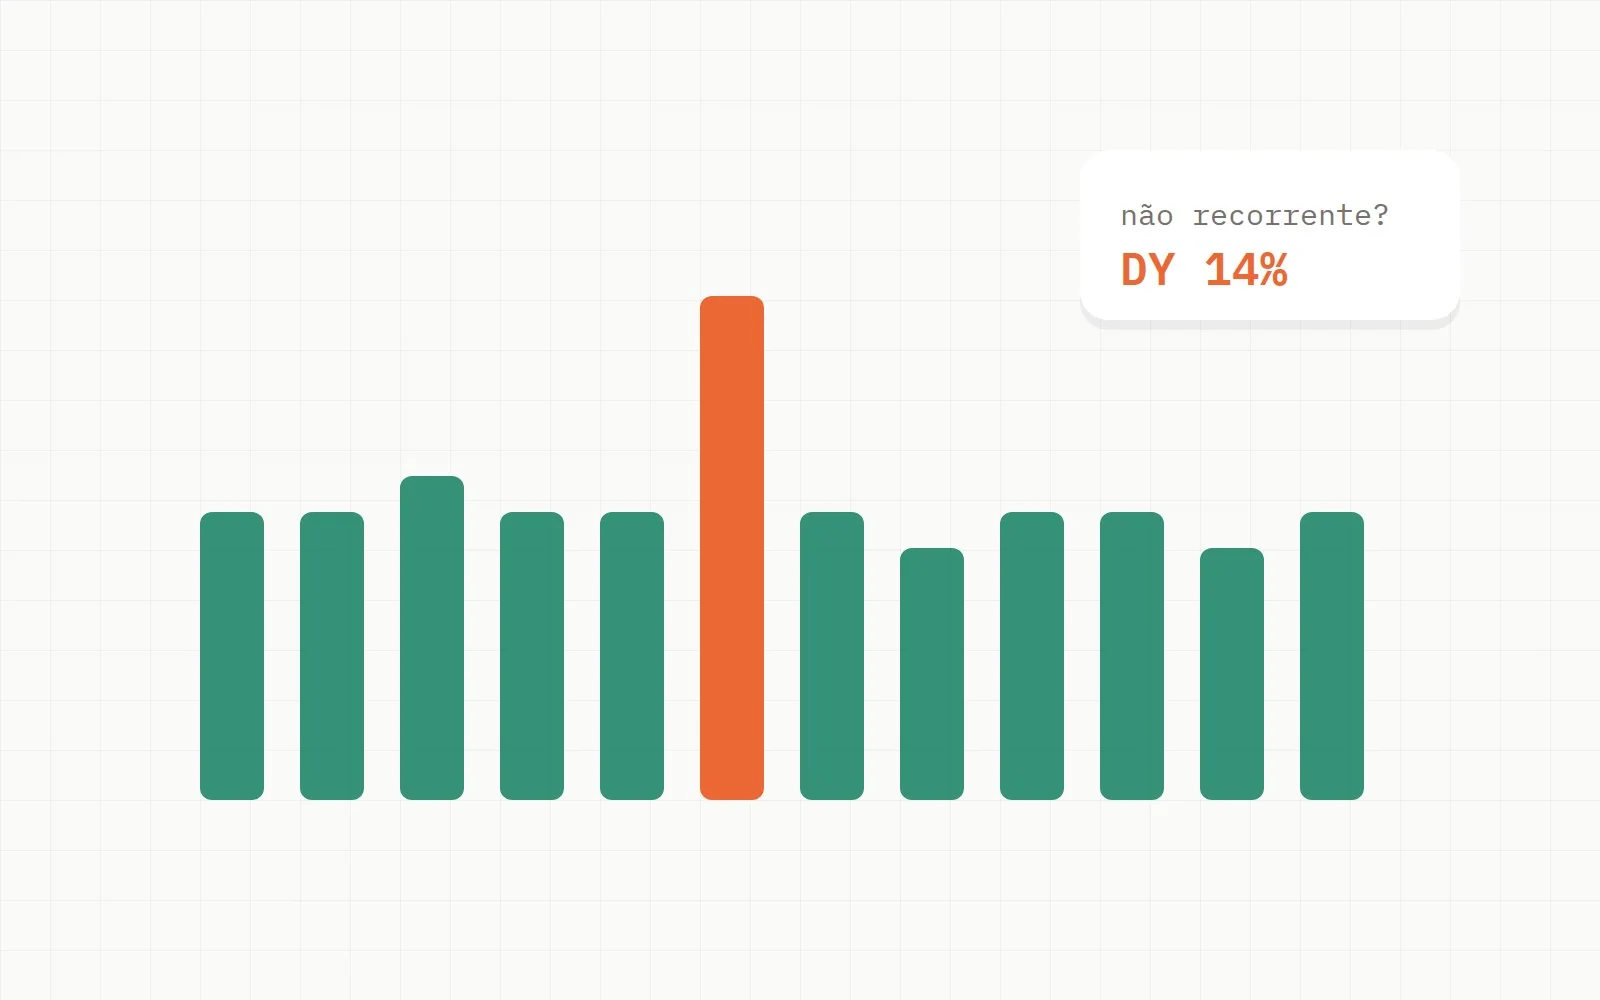
2. O lucro não é recorrente
Venda de imóvel com lucro, multa recebida de inquilino que saiu ou ganho com venda de cotas de outros fundos engordam o rendimento de alguns meses. No ano seguinte, o DY volta ao normal.
3. O papel está atrelado ao CDI
Fundos de papel indexados ao CDI pagam mais quando a Selic está alta. Quando os juros caem, o rendimento acompanha.
Como ler melhor
- Olhe o histórico de rendimentos mês a mês, não só a soma de 12 meses. Na página de cada fundo há o gráfico dos pagamentos.
- Compare com o P/VP: DY alto com P/VP muito abaixo de 1 merece investigação.
- Leia o relatório gerencial: ele explica de onde veio o resultado e se há eventos não recorrentes.
- Compare com alternativas sem risco de cota, como o Tesouro IPCA+ líquido de imposto. O FII precisa compensar o risco extra.
O número mágico
Uma métrica popular entre investidores de FII é o número mágico: quantas cotas são necessárias para que o rendimento mensal compre uma cota nova sozinho. Num fundo com cota de R$ 100 que paga R$ 1 por mês, são 100 cotas. Calcule para qualquer fundo na calculadora do número mágico.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários (1)
-
C
Comentário de exemplo
Caí exatamente na armadilha do DY alto com cota despencando. Hoje olho o histórico mês a mês antes de comprar.